Страховка не входит в стоимость тура — ее покупают отдельно. Выбрать можно обычную или расширенную. Ниже — чем они отличаются и в каких случаях стоит взять расширенную.
Зачем страховка в поездке
За границей медицина почти всюду платная. Если в поездке вы заболеете или получите травму, счет в клинике выставят сразу. Полис нужен, чтобы этот счет оплатила страховая компания, а не вы.
По нашему опыту страховые случаи в поездках происходят регулярно, и чаще всего это мелочи: поднялась температура, отравились, разболелся зуб. Страховая находит врача, оплачивает прием и лекарства, а если нужно — и дорогу до клиники. Достаточно одного звонка, остальное организуют за вас.
Что покрывает страховка
Основное у обеих программ одно и то же. Вот что входит и в обычную, и в расширенную.
Медицинская помощь: прием врача, обследование, лекарства по назначению, лечение в больнице.
Зубная боль: прием стоматолога, чтобы снять острую боль.
Перевозка: если вы не сможете добраться до врача сами, вас отвезут. Если по состоянию здоровья нужно вернуться домой, дорогу оплатят. Оплатят и перевозку домой в случае смерти в поездке.
Билеты: если из-за болезни или травмы пришлось менять билеты, эти расходы возместят.
Документы: если вы потеряли паспорт или его украли, восстановление оплатят.
Юрист: если в поездке понадобится юридическая помощь, ее оплатит страховая.
Связь с домом: срочные звонки и сообщения родным.
Конкретные суммы указаны в полисе. Для расширенной программы мы назовем их дальше.
Разница между обычной и расширенной программами не в этом перечне. Расширенная добавляет к нему то, чего в обычной нет совсем. Прежде всего — три пункта.
Что добавляет расширенная страховка
Ответственность перед другими людьми — до пятидесяти тысяч евро: это самая крупная сумма из всего, что добавляет расширенная программа. Если вы нечаянно навредили человеку или испортили чужое имущество, ущерб придется возмещать. Об этом редко думают заранее. Без страховки это ваши деньги.
Отказ от поездки — до полутора тысяч евро: если вы не смогли поехать по одной из причин, которые признает страховая, вам вернут уже потраченное — в пределах этой суммы. Эти причины мы перечислим дальше.
Багаж — до тысячи евро: если багаж потеряют или повредят, страховая выплатит возмещение.
Обычная страховка отвечает за то, что случилось лично с вами. Расширенная — еще и за ущерб другим людям, багаж и сорвавшуюся поездку.
Если поездка сорвалась или прервалась
Бывает, что поездку приходится отменить или прервать. Расширенная страховка на этот случай возмещает до полутора тысяч евро.
Возмещают не стоимость тура, а то, что вы действительно потеряли, но не больше этой суммы. Если вы потеряли тысячу евро, вернут тысячу. Если три тысячи — все равно полторы. Чтобы получить возмещение, нужны калькуляция тура, документы о расходах и справка о самом событии из официального органа.
Вот причины, которые признает страховая:
Внезапная болезнь. Вас срочно положили в больницу, или после выписки врач запретил ехать. Обострение хронической болезни тоже считается, даже если вы узнали о ней впервые. Если близкого родственника экстренно положили в больницу или он умер, это тоже причина — но только когда он собирался ехать вместе с вами. На мужа и жену это условие не распространяется: их смерть или экстренная госпитализация будет причиной и тогда, когда они оставались дома.
Травма. Любое повреждение от несчастного случая считают причиной, если из-за него врач запретил поездку. Это касается и вас, и близкого родственника, который собирался ехать вместе с вами.
Инфекционное заболевание. Вы подхватили инфекцию перед поездкой.
Беда с жильем. Пожар, стихийное бедствие, затопление из водопровода, канализации или отопления. Если жилье пострадало от чужих противоправных действий, нужно одно из двух: либо уничтожено больше семидесяти процентов имущества и это серьезно сказалось на вашем финансовом положении, либо установить ущерб можно только при вас. Имущество здесь — только постройки и то, что в них встроено: дом или квартира, отделка, инженерные системы. Машина и вещи в этот пункт не входят.
Вызов в суд или к следователю. Заседание или допрос попали на дни поездки, а решение о вызове приняли до выезда.
Призыв в армию или на сборы. Повестка пришла уже после оформления полиса.
Срочное возвращение. Вам пришлось вернуться раньше срока, потому что близкого родственника экстренно положили в больницу или он умер, пока вы были в поездке.
Задержка с возвращением. Вы не смогли вылететь домой в срок, потому что заболел, пострадал в несчастном случае или умер кто-то из близких, кто ехал вместе с вами.
Для болезни, травмы, инфекции и беды с жильем есть еще одно условие: событие должно случиться не раньше чем за пятнадцать дней до поездки и не позже ее начала.
А общее условие одно: страховку нужно оформить не позднее чем за три дня до выезда. Иначе отказ от поездки страховая не возместит.
Отказ в визе страховым случаем не считается!
Что делать, если что-то случилось
Главное правило одно: сначала позвонить в сервисную компанию страховой и только потом идти к врачу. Телефоны напечатаны на самом полисе.
Причина в том, что расходы без согласования со страховой не возмещаются. Если вы никому не позвонили и заплатили за лечение сами, эти деньги вам не вернут.
По телефону нужно назвать имя и фамилию, номер полиса и срок его действия, сказать, где вы находитесь, оставить номер для связи и коротко описать, что произошло. Дальше клинику подбирает оператор. Он смотрит, что именно случилось, сколько вам лет, какое время суток и нужна ли перевозка. Вам скажут, куда ехать, а если понадобится, организуют и дорогу.
Бывает, что дозвониться не удается, или оператор сам советует обратиться в ближайшую клинику, или случай такой срочный, что звонить некогда. Тогда идите к врачу сами, но обязательно с полисом. Когда вернетесь домой, сообщите страховой о случившемся письменно и приложите документы. На это есть тридцать календарных дней, а если на руках остался неоплаченный счет — пятнадцать. Страховая может запросить и дополнительные документы.
Возмещение страховая перечисляет вам напрямую: туроператор в этих расчетах не участвует.
Номер сервисной компании лучше заранее записать в телефон, чтобы не искать полис в чемодане в неподходящий момент.
Сколько страховая платит и за что
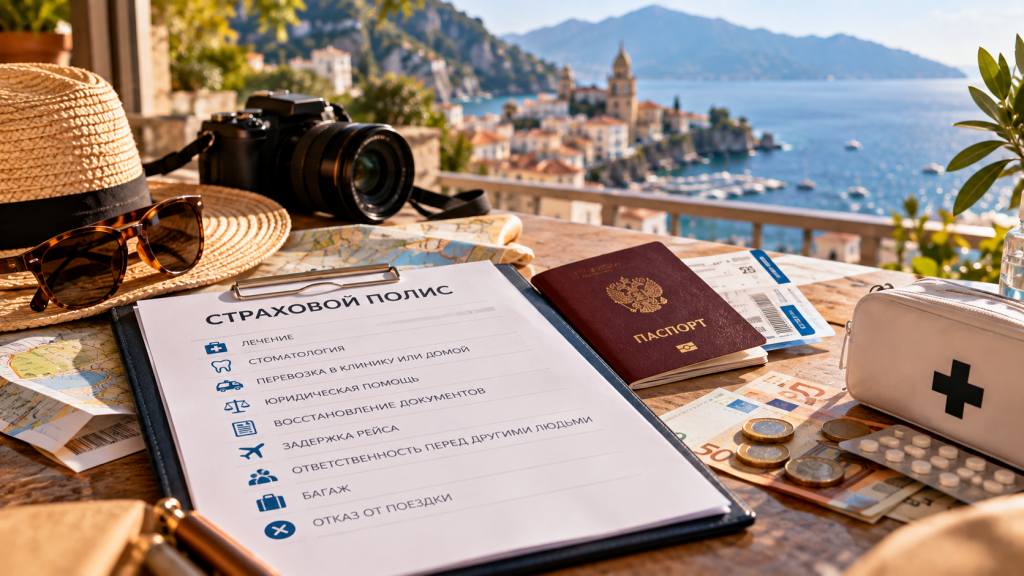
Общая сумма по полису — сто тысяч евро на одного человека. Но это не общий кошелек, из которого берут на что угодно: у каждого случая внутри свой предел, и по этому случаю больше не заплатят, сколько бы от ста тысяч ни осталось. Если прием стоматолога обошелся в четыреста евро, страховая заплатит двести пятьдесят, остальное — ваше. Все суммы дальше тоже в евро.
- Лечение — до ста тысяч, то есть на него может уйти вся сумма полиса
- Лечение инфаркта или инсульта — до десяти тысяч
- Возвращение домой в случае смерти в поездке — до ста тысяч
- Перевозка в клинику или домой — до пятидесяти тысяч
- Юридическая помощь — до пяти тысяч
- Повреждение личного транспортного средства — до двух тысяч пятисот
- Билеты и другие транспортные расходы — до двух тысяч
- Карантин, если вас поместят на обсервацию, — до двух тысяч
- Восстановление документов — до трехсот
- Экстренная помощь стоматолога — до двухсот пятидесяти
- Срочные звонки и сообщения домой — до ста
В транспортные расходы входят отмена и задержка регулярного рейса. Сколько заплатят в этом случае, сказано в правилах страхования.
Суммы по ответственности перед другими людьми, багажу и отказу от поездки мы назвали выше.
Больше всего денег в полисе отведено лечению и перевозке: за границей это самое дорогое.
Сколько стоит
Фиксированной цены у страховки нет. Она зависит от того, сколько дней длится поездка, сколько в ней стран, какой курс валюты и сколько лет туристу. Стоимость рассчитывают при оформлении.
Возраст и хронические болезни
Возрастной границы у полиса нет: его оформляют и детям, и пожилым туристам. Но с семидесяти лет стоимость считают индивидуально, и выходит дороже — это стоит учесть, планируя расходы на поездку. То же и с детьми до семи лет.
Обострение хронической болезни страховка покрывает, но предел здесь ниже, чем на остальное лечение. Если состояние угрожает жизни и нужна экстренная помощь — до десяти тысяч евро. Если угрозы жизни нет — до пяти тысяч.
Отдельный предел на инфаркт и инсульт мы уже называли — те же десять тысяч.
Эти пределы касаются только названных случаев. На все остальное лечение действует общий предел — сто тысяч.
Что входит в полис, а что нужно добавить заранее
Активный отдых входит в полис без доплат. Это плавание и снорклинг, аквапарки и парки аттракционов, катамараны и «бананы», сапборды, прыжки в воду, парасейлинг, велосипеды, канатные дороги и зип-лайны, коньки и санки, пляжные игры, фитнес и йога, аренда автомобиля и экскурсии, в том числе со спуском в пещеры.
А вот что нужно оговорить при оформлении полиса, иначе эти случаи в него не войдут:
- техника с мотором: мопеды, скутеры, мотоциклы, снегоходы, квадроциклы, гидроциклы
- катание на животных — верблюдах, лошадях, слонах
- дайвинг до тридцати метров и трекинг на высоте до трех с половиной тысяч метров
- спорт, в том числе экстремальный, и участие в соревнованиях
- травмы, полученные в состоянии опьянения
- болезни и травмы, вызванные солнцем или другим излучением
Все это добавляют в полис по вашей просьбе, и страховка выходит дороже. Добавить можно только при оформлении, потом уже нельзя — если что-то из этого в планах, скажите сразу.
Есть и то, на что страховка не действует ни при каких условиях: альпинизм, скалолазание и ледолазание, дайвинг глубже тридцати метров, любые занятия на высоте больше трех с половиной тысяч метров. Причем на такой высоте и на такой глубине страховка не действует, даже если вы ничем не занимаетесь, а просто там находитесь.
Когда оформлять полис и где его искать
Расширенную страховку можно оформить и позже, уже после покупки тура. Но не в последний момент: если взять полис в день вылета или за день до него, первые дни поездки останутся без страховки. А отказ от поездки возместят только в том случае, когда полис оформлен не позднее чем за три дня до выезда. Так что с выбором лучше не тянуть до аэропорта.
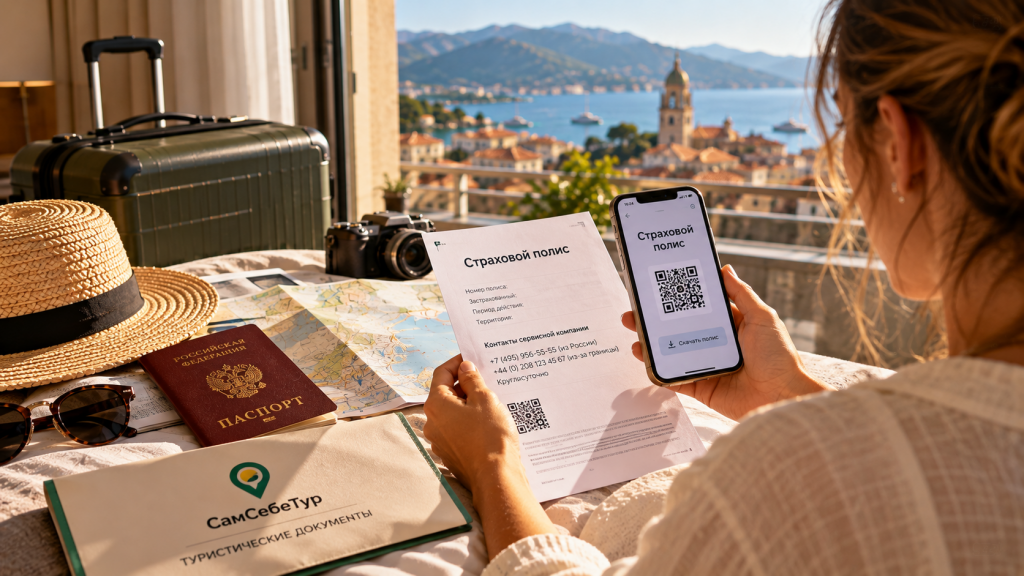
Сам полис лежит в туристическом конверте, который выдает руководитель группы. На полисе есть QR-код: по нему электронную версию можно скачать в телефон. У руководителя группы все полисы тоже есть в электронном виде. Распечатку лучше не терять: на ней телефоны сервисной компании.
Исключенных стран и регионов нет: страховка действует на всей территории, которая указана в полисе.
Зачем брать расширенную
Лечение оплачивает и обычный полис, так что расширенную берут не из-за него. Берут из-за трех других пунктов, и самый весомый — ответственность. А ущерб считают по местным ценам, и сколько с вас спросят, заранее не знает никто. Расширенная страховка берет эти расходы на себя — до пятидесяти тысяч евро.
С отказом от поездки все наоборот: сумма здесь известна заранее и невелика. Тур оплачивают задолго до вылета, и если поездка срывается, часть денег уже не вернуть. Страховая возместит полторы тысячи евро — не всю стоимость тура, но эти деньги иначе пропали бы. А срывается поездка по самым обыкновенным причинам: больница, болезнь мужа или жены, вызов в суд.
Багаж — самая скромная из этих сумм, зато случай самый житейский: чемодан теряется на стыковках, а в наших маршрутах пересадок хватает.
Проще всего решить так. Наши туры оплачивают задолго до вылета и редко обходятся без пересадок, так что и отказ от поездки, и багаж — случаи вполне реальные. Если вы готовы в случае чего взять эти расходы на себя, хватит и обычного полиса. Если нет — расширенная страховка себя оправдывает.